A procura por crédito no Brasil cresceu 47,75% em relação a julho de 2025, segundo levantamento da Confederação Nacional de Dirigentes Lojistas (CNDL) e do Serviço de Proteção ao Crédito (SPC Brasil). Com mais consumidores e empresas buscando empréstimos, financiamentos e limites, a aprovação depende de uma série de fatores analisados pelos bancos.
Ter o nome limpo e manter as contas em dia são pontos positivos, mas não garantem a liberação do dinheiro. As instituições também consideram renda, faturamento, nível de endividamento, histórico financeiro, movimentação bancária e capacidade de pagamento antes de definir se uma nova operação será aprovada.
Segundo o especialista em direito bancário Roberto Nogueira, a avaliação vai além da existência ou não de restrições no CPF ou CNPJ.
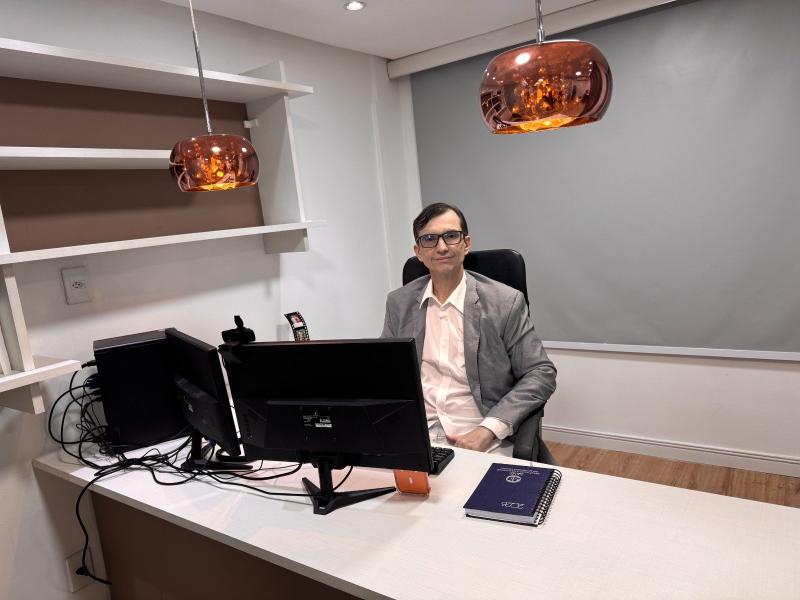
“Nome limpo e pagamentos em dia são importantes, mas não garantem crédito. Os bancos também analisam renda ou faturamento, endividamento, capacidade de pagamento, histórico financeiro, relacionamento bancário e o risco que aquela operação representa.”
Cada banco utiliza critérios e modelos próprios para medir o risco de um cliente. Por isso, uma pessoa ou empresa pode receber respostas diferentes ao solicitar crédito em instituições distintas, mesmo apresentando o mesmo histórico financeiro.
Endividamento pode dificultar aprovação
O comprometimento da renda é um dos pontos que mais pesam na análise. Mesmo que todas as parcelas estejam sendo pagas em dia, o excesso de dívidas pode indicar que há pouca margem financeira para assumir uma nova obrigação.
No caso das empresas, os bancos também observam fatores como faturamento, fluxo de caixa, estabilidade das receitas, tempo de atividade e volume de dívidas.
“Uma pessoa pode pagar tudo corretamente e, ainda assim, já estar com grande parte da renda comprometida. O mesmo ocorre com empresas. Quanto menor a margem financeira disponível para assumir uma nova obrigação, maior tende a ser a percepção de risco da instituição”, explica Nogueira.
O chamado Score Serasa também pode fazer parte da avaliação, mas não é determinante sozinho. O indicador pode ser cruzado com outras informações, como histórico de pagamentos, utilização de cartões e limites, movimentação financeira, patrimônio e relacionamento com o banco.
“O Score Serasa é um indicador importante, mas não determina sozinho a aprovação ou a negativa de crédito. Cada instituição possui seu próprio modelo de avaliação”, afirma o especialista.
Open Finance amplia dados disponíveis
Outra ferramenta que pode contribuir para a análise é o Open Finance. Com autorização do cliente, informações financeiras podem ser compartilhadas entre instituições participantes, permitindo uma avaliação mais ampla da movimentação e do histórico do consumidor.
Para Nogueira, o compartilhamento pode ser positivo quando os dados apresentados reforçam a capacidade financeira do cliente, mas a autorização deve ser feita com atenção.
“Quando essas informações são positivas, podem ampliar a capacidade de análise e facilitar a apresentação de um perfil financeiro mais completo. A autorização, entretanto, deve ser feita de forma consciente”, ressalta.
O que fazer quando o crédito é negado?
Quando as negativas se tornam frequentes ou os bancos passam a oferecer valores menores e juros mais altos, a recomendação é evitar novas solicitações sem antes entender o motivo da dificuldade.
Entre os pontos que devem ser avaliados estão o nível de endividamento, comprometimento da renda ou faturamento, utilização dos limites, consultas recentes ao CPF ou CNPJ, histórico de crédito e relacionamento com as instituições financeiras.
“O primeiro passo é fazer um diagnóstico. É preciso analisar histórico de crédito, nível de endividamento, consultas recentes, utilização de limites, comprometimento da renda ou faturamento, relacionamento bancário e informações registradas no sistema financeiro”, orienta Nogueira.
A partir dessa análise, pode ser possível reorganizar dívidas, limites e operações financeiras. Segundo o especialista, esse processo pode ajudar inclusive quem está com os pagamentos em dia, mas encontra dificuldades para conseguir novos recursos ou recebe propostas com valores baixos e taxas elevadas.
“A reestruturação começa pelo diagnóstico da situação financeira. A partir daí, podem ser reorganizados endividamento, utilização de limites, distribuição das operações entre instituições, comprometimento financeiro e relacionamento bancário”, explica.
Crédito deve ser planejado
Para o especialista, um dos principais erros é deixar para organizar a vida financeira somente quando surge uma necessidade urgente de dinheiro.
“A construção de crédito deve ser preventiva. Pessoas e empresas precisam acompanhar seu endividamento, conhecer o próprio perfil financeiro e organizar o relacionamento bancário antes de precisar de uma nova operação”, afirma.
Nogueira também destaca que o crédito não deve ser visto apenas como dinheiro disponível para consumo imediato, mas como uma capacidade financeira que precisa ser construída e mantida ao longo do tempo.


Aviso